Большинство водителей вспоминают о полисе автогражданки дважды в год — когда заканчивается предыдущий и когда на дороге случается неприятность. За последние два года система изменилась сильнее, чем за все предыдущие: выросли лимиты выплат, исчезла бумажная форма договора, а страховщики получили право самостоятельно устанавливать тарифы. Для владельца американского автомобиля с большим двигателем это означает одно: цены нужно сравнивать, а не брать первый предложенный вариант. Разберёмся, как всё работает сейчас.
Что такое ОСАГО и чем оно отличается от КАСКО
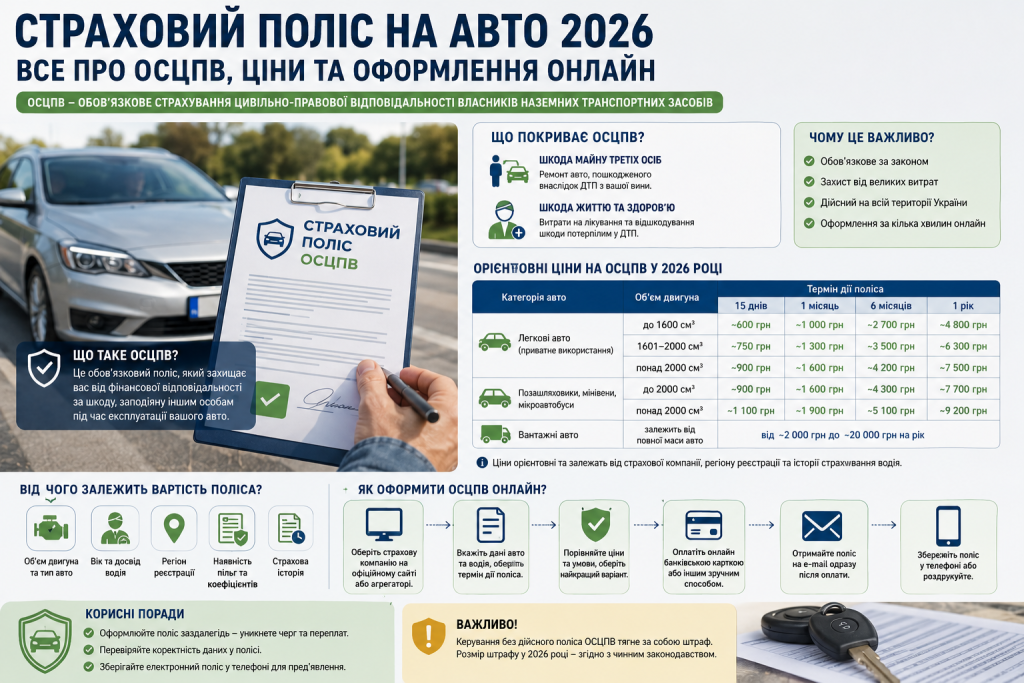
Аббревиатура расшифровывается как обязательное страхование гражданско-правовой ответственности владельцев наземных транспортных средств. Ключевое слово здесь — ответственность. Полис защищает не ваш автомобиль, а ваш кошелёк от претензий других участников движения.
Если вы стали виновником аварии, страховая компания компенсирует пострадавшему ремонт его автомобиля и лечение. Ваш собственный автомобиль при этом не получит ни одной гривны компенсации.
Кому обязательно иметь полис
Договор нужен каждому владельцу зарегистрированного транспортного средства, выезжающего на дороги общего пользования. Это касается легковых автомобилей, внедорожников, пикапов, мотоциклов и прицепов.
С начала 2026 года все договоры заключаются исключительно в электронной форме. Бумажный бланк больше не является доказательством наличия страховки — действительной считается только запись в реестре Моторного (транспортного) страхового бюро Украины. Патрульная полиция проверяет наличие полиса по государственному номеру через собственную базу, поэтому возить с собой распечатку необязательно.
Чем КАСКО дополняет автогражданку
КАСКО — добровольное страхование самого автомобиля. Оно покрывает убытки независимо от того, кто виноват: угон, град, падение дерева, повреждение на парковке, собственную ошибку за рулём.
Для автомобиля стоимостью более 20 тысяч долларов разница ощутима. Ремонт бампера с парктрониками на Charger легко превышает 40 тысяч гривен, и без КАСКО эту сумму платит владелец, если виновника нет или он неизвестен.
Страховка не делает дорогу безопаснее, но делает ошибку на ней значительно дешевле.
Эти два продукта не заменяют друг друга. Автогражданка обязательна по закону, КАСКО покупают по желанию и при наличии свободных средств.
Лимиты выплат и главные изменения
Реформа рынка проходила поэтапно, и сейчас система работает в обновлённом режиме. Самое важное для водителя — суммы, которые страховая готова выплатить за один случай.
За ущерб имуществу лимит составляет 250 тысяч гривен на одного пострадавшего и до 1,25 миллиона на одно происшествие. За вред жизни и здоровью — 500 тысяч гривен на человека и до 5 миллионов на происшествие. Дальнейшее повышение до миллиона гривен на человека предусмотрено законом, но привязано к отмене военного положения.
Помимо лимитов, изменилось ещё несколько принципиальных вещей:
- франшиза в договорах автогражданки полностью отменена;
- износ запчастей при расчёте выплаты больше не учитывается;
- лимит возмещения по европротоколу отменён;
- заработало прямое урегулирование: пострадавший обращается к своему страховщику;
- ценообразование стало свободным, и каждая компания рассчитывает тариф по собственной модели.
Именно отмена учёта износа сильнее всего повлияла на итоговую стоимость полиса, ведь теперь страховщики компенсируют детали по реальной цене.
Сколько стоит полис в 2026 году
Единого утверждённого тарифа больше не существует. Компании формируют цену самостоятельно, опираясь на статистику убытков, регион регистрации и профиль водителя. Поэтому разница между предложениями на один и тот же автомобиль иногда достигает двух раз.
Приведённые ниже цифры ориентировочные и показывают типичный диапазон для годового договора на легковой транспорт.
| Объём двигателя | Киев | Областной центр | Небольшой город |
|---|---|---|---|
| до 1600 куб. см | 1800–3200 грн | 1100–2200 грн | 800–1600 грн |
| 1601–2000 куб. см | 2400–4000 грн | 1500–2800 грн | 1100–2100 грн |
| 2001–3000 куб. см | 3200–5200 грн | 2100–3700 грн | 1600–2900 грн |
| свыше 3000 куб. см | 4000–7000 грн | 2600–4800 грн | 2000–3600 грн |
Владельцы Durango, Challenger или Ram попадают в верхнюю категорию, поэтому стоимость автогражданки для них рассчитывается по максимальному коэффициенту объёма двигателя.
От чего зависит цена
Помимо двигателя и региона, на итоговую сумму влияет несколько дополнительных факторов. Страховщик оценивает риск по совокупности параметров.
Возраст и стаж водителя дают наибольший разброс. Двадцатидвухлетний владелец с двухлетним стажем заплатит на 40–60 процентов больше, чем опытный водитель сорока лет.
Класс бонус-малус формируется автоматически на основе истории безаварийной езды. Каждый год без выплат повышает класс и снижает тариф, а выплата по вашему полису отбрасывает на несколько позиций назад.
Срок действия тоже имеет значение: договор на три или шесть месяцев в пересчёте обходится дороже годового.
Кто имеет право на скидку
Законом предусмотрены льготные категории, для которых полис стоит половину базовой цены. К ним относятся участники боевых действий, люди с инвалидностью, использующие автомобиль по медицинским показаниям, и пенсионеры по возрасту, самостоятельно управляющие транспортом.
Для получения льготы нужно предоставить подтверждающий документ при оформлении. Участники боевых действий дополнительно могут подать заявление на компенсацию расходов на полис.
Как оформить автогражданку онлайн
Процедура занимает несколько минут и не требует посещения офиса. Онлайн-калькуляторы страховщиков и агрегаторов показывают цену сразу после ввода данных автомобиля.
- Подготовьте свидетельство о регистрации транспортного средства, водительское удостоверение и паспортные данные владельца.
- Откройте калькулятор на сайте страховой компании или сервиса сравнения, например insurancebox, finance.ua, либо на сайтах Уника, ARX, ИНГО, ОРАНТА.
- Введите объём двигателя, город регистрации, возраст и стаж водителя, выберите срок действия договора.
- Сравните как минимум три-четыре предложения по цене и перечню дополнительных услуг.
- Проверьте наличие технического ассистанса и бесплатного вызова аварийного комиссара.
- Заполните анкету, укажите правильный адрес электронной почты и номер телефона.
- Оплатите договор картой и получите электронный полис на почту.
- Через несколько часов проверьте запись в реестре МТСБУ по государственному номеру автомобиля.
Последний шаг пропускать не стоит, потому что именно запись в базе подтверждает действительность договора, а не письмо от страховщика.
Проверка действительности полиса
Проверить полис можно бесплатно на сайте бюро: достаточно ввести номерной знак и дату. Сервис покажет название страховой компании и период действия договора.
Такой же запрос пригодится при покупке подержанного автомобиля. Если полис не найден, договор либо не внесли в реестр, либо его вообще не существует.
Что делать после ДТП
Порядок действий установлен правилами и не зависит от того, насколько серьёзная авария. Ошибки на этом этапе дорого обходятся, поскольку страховая может отказать в выплате.
Остановитесь, включите аварийную сигнализацию и выставьте знак аварийной остановки. Не перемещайте автомобили до фиксации обстоятельств, кроме случаев, когда они блокируют движение.
Сфотографируйте общий план, положение машин относительно разметки, повреждения крупным планом, номерные знаки и следы торможения. Обменяйтесь данными полисов и контактами с другим участником.
Европротокол или вызов полиции
Европротокол можно оформить, если нет пострадавших, оба водителя согласны относительно виновника и имеют действующие полисы. Лимит суммы при таком оформлении отменён, поэтому бланк подходит и для серьёзных повреждений.
Полицию вызывают, если есть пострадавшие, участники спорят о виновности, у водителя нет полиса или есть признаки опьянения, а также если повреждено чужое имущество на обочине.
Сообщить страховой компании нужно в течение трёх рабочих дней. Заявление на выплату подают своему страховщику по системе прямого урегулирования.
Спокойствие после аварии стоит дороже любого ремонта, и именно документы помогают его сохранить.
Автогражданка из формальной бумажки превратилась в рабочий инструмент защиты, и суммы выплат теперь действительно покрывают большинство типичных аварий. Потратить двадцать минут на сравнение тарифов выгоднее, чем потом искать деньги на чужой ремонт. А проверенный полис в реестре — та мелочь, которая делает каждую поездку немного спокойнее.